 微信客服
贵金属为什么跌落神坛
黄金、白银曾是很多人心里的"最终避险资产",可2022年以来它们多次出现单日暴跌、连续阴跌、跑输通胀的走势。这篇文章想说明的是:贵金属并非不会跌,而是它下跌的逻辑和股票、债券完全不同。
不少投资者在第一次买金条或黄金ETF时,心里都有一个默认设定:这东西是保值的、是乱世里的保险箱。可真正持有几年之后,往往发现账户里的数字不但没有抗住通胀,反而在某几次行情里跌得比股票还急。困惑由此而来:如果黄金是避险资产,为什么遇到风险事件它也会跌?
更麻烦的是,贵金属的价格机制和普通商品差别很大。它的需求里有一大半不是拿来用的,而是拿来"存"的——这意味着价格很大程度上取决于持有它的机会成本、卖方愿意给什么价、以及市场对未来利率的预期。一旦这些条件反转,抛压就可能非常集中。
所以下面要讲清三件事:贵金属到底靠什么定价,它为什么会从高位跌落,以及普通投资者在买之前、持仓中和卖出后分别该看哪些变量。
贵金属不是"保值品",而是一种零息资产
用一句话定义:贵金属(主要指黄金、白银、铂金)是一种不产生利息、不派发股息、不能直接用于日常消费的实物资产,它的价格由"持有它的机会成本"和"市场对货币的信心"共同决定。
打个不太夸张的类比:它像一块放在保险柜里的金砖。它不会自己长大,你还要为保险柜付租金(保管费、机会成本)。因此当别的地方能给你更高利息时,金砖的吸引力就下降——不是因为金砖变差了,而是因为"留着它的代价"变贵了。
与之相对,股票可以分红,债券可以付息,存款有利率。贵金属什么都没有,它唯一的收益来源就是"未来有人愿意用更高的价格从你手里买走"。这就决定了它的价格对利率、汇率和资金流向极度敏感。
三个把金价压下来的核心机制
• 实际利率上升直接抬高持有成本。黄金最大的对手是"能生息的安全资产",典型代表是美国国债。假设名义利率是5%,通胀是2%,那么实际利率约为3%。这意味着你持有黄金一年,相对于持有国债,等于放弃了约3%的确定收益。利率越高,放弃的越多,资金就越倾向离开黄金。2022年美联储把政策利率从接近零一路加到4%以上,就是这一轮金价承压的主因之一。
• 美元走强让非美元买家变贵。黄金以美元计价。当美元指数上涨,用欧元、日元、人民币去买黄金的人,实际付出的本币价格就更高,需求被抑制。反过来,美元走弱时,金价往往更容易上涨。二者是负相关的跷跷板关系。
• 流动性紧张时,"能卖的都先卖"。这一点最反直觉。当市场出现极端恐慌,机构需要现金去补保证金或应对赎回时,它们会优先卖掉"最好卖、最标准化"的资产——而黄金恰恰是全球流动性最好的资产之一。于是出现了"风险事件爆发、金价反而下跌"的现象。这不是黄金失效,而是它在被当作提款机使用。
两个带数字的例子,看清跌起来有多快
例子一:利率变化对估值的压缩。假设金价在利率为0.5%时处于每盎司2000美元。若市场预期利率升到4.5%,上升了4个百分点。用最简单的机会成本估算:原来持有一年黄金相对于国债只放弃0.5%的收益,现在要放弃4.5%,等于多放弃了4%。若市场按10年持有期折算,约4%×10=40%的相对吸引力损失。即使我们保守只按一半计入价格,金价的理论压力位也在2000×(1-20%)=1600美元附近。现实中金价未必跌这么多,因为还有央行购金、地缘冲突等对冲因素,但方向是清楚的:利率每上一个台阶,金价的天花板就下一层。
例子二:杠杆放大了"失去光环"的痛感。假设你用10万元本金,通过带杠杆的贵金属产品做了3倍仓位,即名义持仓30万元。金价下跌10%时,30万元的损失是3万元,占本金10万元的比例是30%。加上点差、隔夜费等成本,实际亏损可能到32%左右。而同期如果买的是不带杠杆的实物金条,10%的跌幅就是10%。同样是"金价跌10%",两种持有方式的体验完全不同。贵金属跌落神坛时,摔得最重的往往是加了杠杆的人。
关于贵金属的三个常见误解
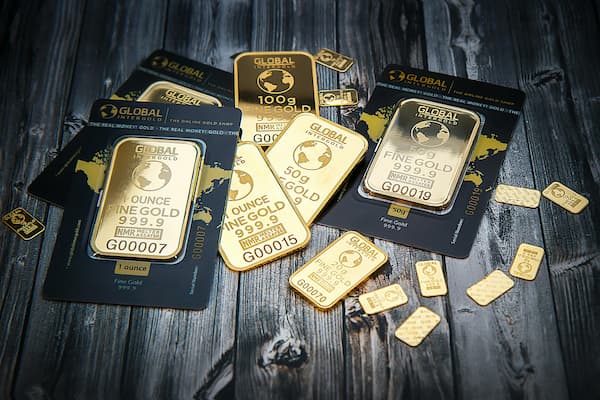
• 误解一:黄金天然抗通胀,长期一定跑赢物价。黄金的抗通胀能力在超长周期(几十年)上勉强成立,但在5到10年的中等周期里完全可能大幅跑输。1980年到2000年,金价从约850美元跌到约280美元,二十年跌去约三分之二,期间美国的物价是持续上涨的。买在高点的人,等来的不是保值,而是漫长的修复期。
• 误解二:乱世买黄金,战争一来就该涨。短期看,突发风险事件确实常常推高金价,但持续性很差。一旦事件演变成流动性危机,黄金反而可能被抛售换取美元现金。2008年雷曼倒闭后的几个月里,金价一度从约1000美元跌到约700美元,跌幅约30%,直到量化宽松全面铺开后才重新走强。
• 误解三:白银、铂金和黄金是一回事,只是便宜点。白银的工业需求占比远高于黄金,光伏、电子等行业的景气度会直接影响它的价格;铂金则高度依赖汽车尾气催化剂的需求。它们的价格波动幅度通常是黄金的1.5到2倍,跌的时候同样更猛。把"便宜的黄金"当成"打折的黄金"来买,是常见的错配。
买之前:先弄清自己为什么需要它
• 先确认配置比例。贵金属在个人资产里通常只适合作为卫星仓位,参考区间是总可投资资产的5%到10%。它的作用是分散风险,而不是作为增值主力。如果你的目标是年化跑赢通胀较多,纯靠贵金属很难做到。
• 选对持有形式。实物金条有保管和回购成本,黄金ETF费率低、流动性好但没有实物感,带杠杆的衍生品风险最高。先想清楚是长期压舱还是短期博弈,再决定形式,不要因为"感觉便宜"而选了自己不理解的品种。
持有中:盯住真正决定价格的变量
• 盯实际利率,而不是盯金价K线。可以定期看美国10年期国债收益率与通胀预期的差值,以及主要央行的政策方向。实际利率趋势性上行时,对金价要降低预期;趋势性下行时,配置价值才会回升。
• 控制杠杆和成本。杠杆产品在震荡市里会被反复磨损,点差、隔夜费、管理费这些成本会持续侵蚀收益。如果你无法说清自己产品的全部费用,就先不要加仓。
卖出之后:复盘比懊悔有用
• 区分"判断错了"和"周期没走完"。如果买入理由是避险,结果卖在流动性危机的最低点,那问题出在对机制的误判,而不是运气差。把每次买卖时的理由写下来,事后再对照实际走势。
• 重新校准预期。贵金属的历史年化回报大致与通胀相近,长期并不产生超额收益。把"它应该涨"换成"它能在我其他资产下跌时提供多少缓冲",心态和操作都会稳定很多。
风险提示:贵金属价格受利率、汇率、地缘政治和市场流动性多重因素影响,历史上出现过多年不回本的阶段,且不同品种(实物、ETF、期货、带杠杆产品)的亏损幅度差异极大。本文所举数字均为说明机制用的简化示例,不构成任何买卖建议,投资前请结合自身风险承受能力独立判断。
常见问题
问:金价跌了,是不是说明避险功能失效了?
不是。避险功能在多数风险事件中仍会出现,但在流动性危机里,黄金可能被优先抛售换现金,这是流动性需求压过了避险需求。
问:现在跌了,是不是可以抄底?
要看实际利率方向,而不是看跌幅。实际利率还在上行时,便宜可能只是相对的;利率见顶回落,才更有利。
问:买实物金条和买黄金ETF,哪个更抗跌?
两者价格同步下跌,差别在成本。实物有保管与回购差价,ETF有管理费,长期都会略微拖累收益,抗跌性本身没有本质区别。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!
上一篇:什么家电上面含贵金属
下一篇:电柜里面贵金属有哪些