 微信客服
嘉兴金百安贵金属有限
走进一家贵金属门店,柜台锃亮、报价滚动,店员一句“金价还要涨”,很多人就掏出了银行卡;可真正决定这笔钱安不安全的,往往不是金价本身。
困惑通常集中在几处:名字里带“贵金属”的公司,到底是卖金条的金店,还是做投资理财的机构?有营业执照、有实体门店、白纸黑字写着“随时回购”,是不是就等于靠谱?朋友说在里面“存金生息”年化八个点,比银行高好几倍,这钱究竟从哪里来?
风险点恰恰藏在这些问题之间的缝隙里。黄金白银是商品,价格随行就市,涨跌自负并不复杂;复杂的是当一家公司同时扮演卖家、回购方、甚至资金归集方时,你的交易对手就从“市场”变成了“这家公司”,风险也从价格波动变成了它能不能如约履约。
下面以嘉兴金百安贵金属有限公司为观察样本,拆一拆这类公司的生意怎么转、钱怎么走、哪些数字需要自己动手算一遍,以及普通人能落地做哪些核查。需要说明的是,这里不评价该公司的具体经营状况,只提供一套可复用的判断方法。
一家贵金属公司究竟做的是什么生意
用一句话说,贵金属公司是以黄金、白银等金属的实物销售、回收回购及相关配套服务为主营业务的企业,本质上是“商品零售+回购”的生意。
一个并不过度的类比:它像一家既卖米又收米的粮店。你买米时它是卖家,价格里含加工费和店面成本;等你想把米卖回去时,它又成了你唯一的买家,收不收、按什么价收,由它报。买卖两头都在同一家手上,中间的差价就是它的利润来源。
理解这一点很关键:你在这类公司身上,同时承担着“商品价格风险”和“交易对手风险”两种风险。前者看得见,后者往往被一句“我们公司实力很强”遮住。
钱从你的账户到柜台,中间要过哪几道
• 买入定价:零售价通常以上海黄金交易所的基准价(如 Au99.99)或国际金价为锚,再加一个固定的“加点”,覆盖加工、包装、门店和利润。加点的高低,直接决定你买贵了多少。
• 持有形态:提货拿走实物,你面对的是保管和真伪问题;如果把金条留在公司“托管”,或参加“存金生息”,性质就变了——你实际上是把一笔对应黄金价值的资金长期借给了这家公司,收益就是它付给你的利息。
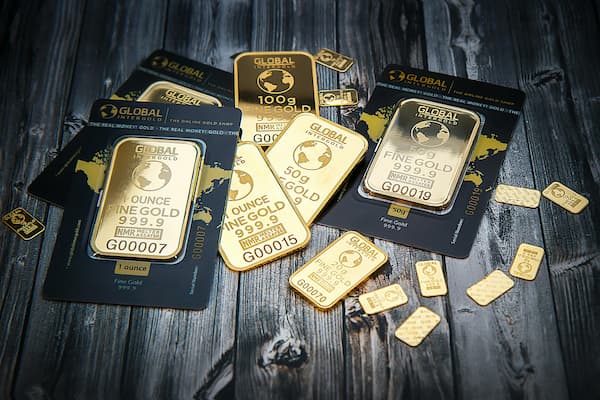
• 回购变现:回购价通常是“基准价减去一个折价”,另外还可能扣检测费、要求原始凭证、限制每日额度。这一进一出的两个价差,才是你真正的成本。
• 若涉及代理交易:一旦出现保证金、杠杆、点差、隔夜费这些词,说明你买的已经不是实物商品,而是带杠杆的合约,亏损可能超过本金。
三笔账,自己动手算一遍就清楚了
第一笔:买一根金条,当天卖掉亏多少。假设当日基准金价 480 元/克,零售加点 12 元/克,你买入 100 克:100×480+100×12=49,200 元,折合 492 元/克。同日回购价为基准价减 10 元/克,即 470 元/克,卖出得 47,000 元。一进一出损失 2,200 元,占本金 4.47%。要让这笔交易回本,基准金价需从 480 涨到约 502 元/克,涨幅约 4.58%。所谓“买黄金稳”,先要跨过这道门槛。
第二笔:“存金生息”多出来的收益是什么。100 克金条按 480 元/克计,市值 48,000 元。若公司承诺年化 8%,一年利息 3,840 元;同期银行一年期定存按 1.5% 算,只有 720 元。差额 3,120 元并非凭空产生,它是对“本金可能收不回来”和“资金被锁死”这两件事的定价——一旦公司资金链断裂,你损失的是 48,000 元本金,而不是那 3,840 元利息。
第三笔:定金锁价的杠杆效应。预付 20% 定金锁定 1,000 克、单价 480 元,合同总价 480,000 元,定金 96,000 元。若到期时金价跌到 432 元/克,你仍须按 480 元付清,多付 48,000 元,相当于定金的 50%。价格只跌了 10%,你的定金却缩水一半,这就是“锁价”背后被忽略的杠杆。
关于这类公司,几个流传很广的说法
• “有营业执照、门店气派就是正规公司”。营业执照只证明它合法注册,经营范围内写的是“黄金制品销售”还是“投资咨询”,差别极大;而代客理财、承诺固定收益属于金融业务,需要对应的牌照,两者不能互相替代。
• “黄金保值,所以买黄金不会亏”。保值说的是长期购买力,不是短期账面。买入价里含加工加点,卖出价里含回购折价,只要价差没被金价涨幅覆盖,你随时可能浮亏。
• “公司承诺回购,就随时能变现”。回购条款通常附带原始凭证、成色检测、预约排队、单日限额等条件,行情剧烈波动时还可能临时调整。承诺写在纸上是合同,落不到账上就只是一句话。
• “存金生息和银行存款差不多”。存款有存款保险制度兜底,而存金生息是你与公司之间的合同债权,公司经营失败时,你只是众多债权人之一,没有优先受偿的地位。
落到操作上:买之前、买之时、买之后
买之前:
• 在国家企业信用信息公示系统查主体:成立年限、注册资本是否实缴、经营范围、有无经营异常和行政处罚记录,再看有没有涉诉信息。
• 把“买入价”和“回购价”两个数字同时问清楚,写进单据;凡是承诺固定收益、代客操盘的产品,先问资金投向哪里、有无第三方托管,答不上来就不参与。
买之时:
• 坚持一手交钱一手交货,索要正规发票,核对金条的成色、克重、编号与凭证是否一致;钱只打公司对公账户,绝不转给个人微信、支付宝或店员私户。
• 只动用可承受损失的资金,实物黄金占家庭金融资产的比例不宜过高;涉及“存金生息”“托管返利”的,要求合同写明违约条款、回购价计算公式和提前退出方式,口头承诺一律不算。
买之后:
• 把发票、合同、转账记录、聊天记录成套保存至少两年,实物金条定期核对编号与保管状态,不要把所有凭证都留在店里。
• 留意异常信号:兑付延期、回购突然限额、收款账户临时变更、门店人员频繁更换,出现任何一条都应停止追加投入,书面主张权利,并向市场监管部门或公安机关反映。
风险提示与常见问答
风险提示:贵金属价格本身会涨也会跌,实物买卖的价差、保管成本与流动性折价是确定支出,而承诺的高收益永远是不确定的。任何以“黄金”为名、实质要求你把钱长期交给一家公司打理的产品,其核心风险都不在金价,而在这家公司能否持续履约。本文所述方法仅为一般性科普,不构成对任何机构的推介或否定,具体交易请以书面合同和监管披露为准。
问:买金条必须在这类公司买吗?
不必。银行、交易所会员单位、大型连锁金店都可对比,关键看“买入价+回购价”两条腿,而不是只盯当天金价。
问:承诺年化 8% 的存金生息能信吗?
高出无风险利率的部分,本质是对信用风险的补偿。先问钱投向哪里、有无第三方托管、违约怎么赔,答不清就别参与。
问:已经买了,发现回购变难怎么办?
立即停止追加,整理合同、发票和转账凭证,要求对方书面说明;协商无果可向市场监管部门投诉或向公安机关报案。
如果您对本站有任何建议,欢迎您提出来!本站部分信息来源于网络,如果侵犯了您权益,请联系我们删除!
上一篇:贵金属交易有隔夜费吗
下一篇:仲弘贵金属非农超预期